لجنتا المالية والميزانية تصادقان على جملة من فصول مشروع قانون المالية لسنة 2027
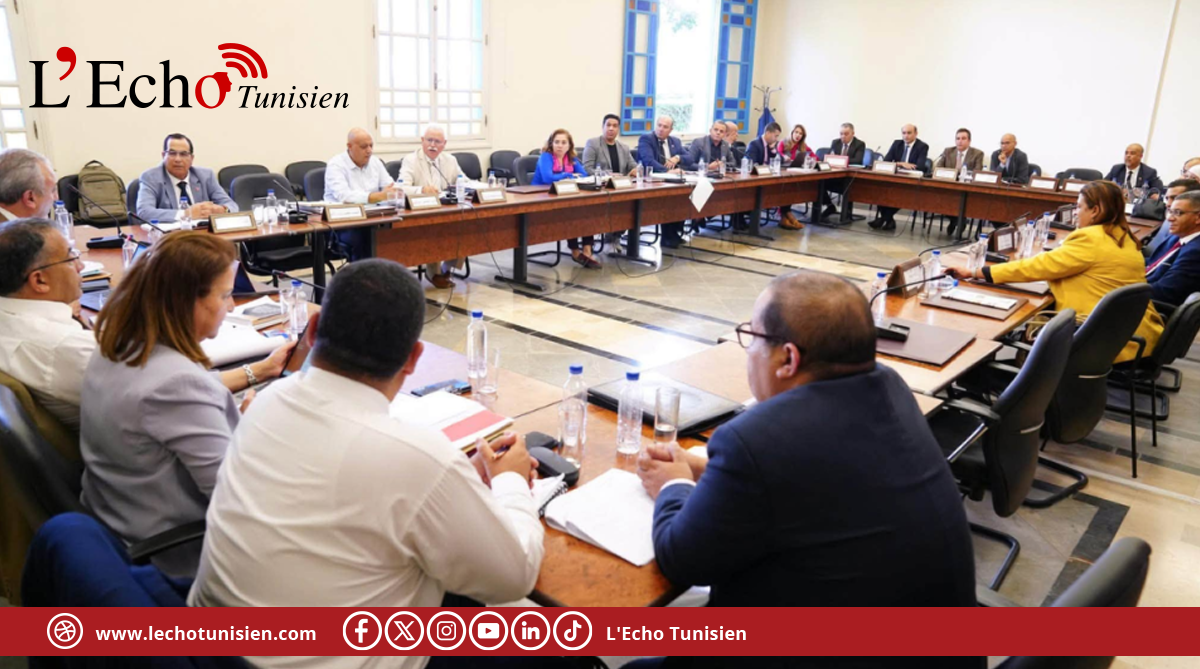
عقدت لجنة المالية والميزانية جلسة مسائية مشتركة مع لجنة المالية والميزانية للمجلس الوطني للجهات والأقاليم يوم الخميس 19 نوفمبر 2026 لمواصلة النظر في أحكام مشروع قانون المالية لسنة 2027، من خلال دراسة الفصول من 59 إلى 69
وتناولت اللجنتان الفصل 59 المتعلق بمراجعة آليات تمويل التكوين المهني داخل المؤسسات، حيث قدّم ممثلو وزارة المالية توضيحات حول المنظومة الحالية التي تتيح للمؤسسات طرح تسبيق بنسبة 60% من المعلوم المستوجب بعنوان التكوين المهني، على أساس مستحقات السنة السابقة، على أن يتم لاحقا إعداد برنامج تكويني بيداغوجي ومالي وعرضه على المصالح المختصة بوزارة التشغيل والتكوين المهني للمصادقة، ثم تسوية المبالغ على أساس المصاريف المقبولة فعليا.
وبيّنوا أن تقييم هذه الآلية أظهر جملة من النقائص، أبرزها طول آجال المصادقة، وصعوبة المراقبة، وانتفاع بعض المؤسسات بالامتياز دون إنجاز التكوين أو تقديم المؤيدات المطلوبة، إذ لم تقدّم حوالي 30% من المؤسسات المنتفعة برامجها التكوينية أو مؤيداتها، فيما رُفضت ملفات نحو 20% من المؤسسات شكلا لعدم احترام الإجراءات والآجال.
كما سُجّلت حالات تجاوزت فيها مصاريف تأطير المتربصين 50% من المبالغ المسترجعة، بما يتعارض مع الهدف الأساسي للمنظومة في دعم التكوين المستمر للعاملين.
ويقترح الفصل التخلي عن نظام التسبيق وتعويضه بآلية تقوم على إنجاز التكوين أولا، ثم تقديم الوثائق والمؤيدات المثبتة للمصاريف إلى المركز الوطني للتكوين المستمر والترقية المهنية قصد المصادقة عليها، لتتمكن المؤسسة إثر ذلك من طرح المصاريف المقبولة من الأداء المستوجب خلال التصاريح الشهرية اللاحقة، مع اعتماد الترابط البيني بين المصالح المعنية وتعزيز المراقبة البعدية.
ومن المنتظر أن يدخل النظام الجديد حيز التنفيذ بداية من غرة جانفي 2028، بما يتيح الوقت اللازم لإعداد النصوص التطبيقية والترتيبية.
أما الفصل 60 المتعلق بتحسين استخلاص معاليم تسجيل عقود الصفقات العمومية المبرمة مع المزودين الأجانب، فقد تناول الإشكاليات التي تطرحها الصفقات التي يقع خلاص مستحقات المزودين بشأنها مباشرة من الخارج، وخاصة الصفقات الممولة بقروض خارجية.
وأوضح ممثلو وزارة المالية أن معلوم التسجيل الموظف على الصفقات العمومية يحدد بنسبة 0.5 بالمائة من قيمتها، غير أن المنظومة الحالية تتيح تسجيل الصفقة مقابل معلوم أدنى قدره 40 دينارا، على أن يتم استخلاص بقية المعلوم عند خلاص مستحقات المزود من قبل المحاسب العمومي.
وبيّنوا أن هذه الآلية لا تتيح استخلاص كامل المعلوم عندما تتم عملية الدفع مباشرة من الخارج، باعتبار أن الخلاص لا يمر عبر المحاسب العمومي التونسي. لذلك يقترح الفصل استخلاص كامل معلوم التسجيل المستوجب عند تسجيل الصفقة بالنسبة إلى المزود الأجنبي، ضمانا لموارد خزينة الدولة وتحقيقا للمساواة في تحمل الأعباء.
وتناول الفصل 61 تبسيط إجراءات إبرام الصفقات المتعلقة بالحاجيات ذات الصبغة السرية، من خلال توسيع قائمة الهياكل العمومية المنتفعة بالإجراءات الخاصة المنصوص عليها بالفصل 88 من مجلة المحاسبة العمومية، والتي تتيح استثناء بعض المصاريف ذات الصبغة السرية من التأشيرة المسبقة لمراقب المصاريف العمومية، مراعاة لطبيعة المهام التي تضطلع بها الهياكل المعنية وما تقتضيه من سرية وسرعة في الإنجاز.
ويشمل التوسيع المقترح مركز البحوث العسكرية، والأكاديمية العسكرية، ومدرسة الطيران ببرج العامري، والأكاديمية البحرية، والديوان الوطني للحماية المدنية، ومركز الإعلامية بوزارة الداخلية، والمدرسة الوطنية للحماية المدنية.
وأكد ممثلو الوزارة أن الإجراء يرمي إلى تيسير الاستجابة للحاجيات الخصوصية لهذه الهياكل مع المحافظة على مقتضيات السرية المرتبطة بمهامها. وقد تمت المصادقة على الفصل بالإجماع.
وبخصوص الفصل 62 المتعلق بمراجعة معاليم الموجبات الإدارية الخاصة بقطاع النقل، أفاد ممثلو الوزارة بأن هذه المعاليم لم تتم مراجعتها منذ سنة 1988، قبل الترفيع فيها بنسبة 100 بالمائة بمقتضى قانون المالية لسنة 2024.
وقد أظهرت الممارسة أن بعض رخص النقل أصبحت تسند دون مقابل، مما استوجب، وفق توضيحاتهم، إعادة إدراج بعض الخدمات ضمن المعاليم الإدارية، وخاصة الترخيص الوقتي لجولان عربة ومطلب الحصول عليه، ورخصة تعاطي نشاط النقل العمومي غير المنتظم.
وأوضحوا أن الإجراء يهم أساسا العربات المخصصة للنقل التجاري التي يتجاوز وزنها الجملي المرخص فيه 3.5 أطنان، إضافة إلى الحافلات، ولا يشمل السيارات السياحية أو العربات المعدة للاستعمال الشخصي والعائلي.
كما أشاروا إلى أن ضبط المعاليم يراعي الخدمات التي توفرها الدولة والبنية التحتية المستعملة في أنشطة النقل التجاري.
وأكد ممثلو الوزارة أن الإجراء يستهدف العربات التي تمارس نشاط النقل التجاري أو المهني، ولا يشمل السيارات السياحية والعائلية، مشيرين إلى أن تفاصيل التطبيق ستضبط بمناشير ومذكرات مشتركة بالتنسيق مع وزارة النقل.
كما أوضحوا أن الاتفاقيات الثنائية، ولا سيما المبرمة مع ليبيا والجزائر، تظل سارية المفعول، وأن الإعفاءات المقررة بموجبها تحافظ على آثارها.
أما العربات القادمة من دول لا تربطها بتونس اتفاقيات إعفاء ذات صلة، فتخضع للتشريع الجاري به العمل. وقد صادقت اللجنتان على الفصل.
وأثار الفصل 63 المتعلق بمراجعة أحكام المعلوم الموظف على المنتجات البلاستيكية ذات التحلل البيولوجي نقاشا مستفيضا، بالنظر إلى ما يطرحه من إشكاليات فنية وبيئية واقتصادية.
وأوضح ممثلو الوزارة أن التطبيق العملي للإعفاءات المقررة لبعض المدخلات المستعملة في صناعة الأكياس ذات التحلل البيولوجي كشف عن صعوبات في التثبت من الخصائص البيئية للمنتجات، فضلا عن عدم توفر الإمكانيات الفنية الكافية لدى المصالح المختصة لإجراء التحاليل اللازمة، ووجود تداخل بين بعض المدخلات والمنتجات النهائية قد يؤدي إلى تكرار استخلاص المعلوم.
وبيّنوا أن المراجعة المقترحة تهدف إلى تحيين قائمة المنتجات وأرقام التعريفة الديوانية وتوضيح نطاق الإعفاءات، مع الإشارة إلى مقترح وزارة البيئة المتعلق بإخضاع الأكياس ذات التحلل البيولوجي للمعلوم، على غرار بقية الأكياس البلاستيكية، بالنظر إلى صعوبة التثبت من مدى مطابقتها الفعلية للمواصفات البيئية المطلوبة.
وطلب ممثلو الوزارة إرجاء النظر في الفصل إلى حين الاستفسار لدى وزارة البيئة، وقررت اللجنتان تأجيل النظر فيه .
وفيما يتعلق بالفصل 64 الخاص بالتخفيض في المعاليم الديوانية على توريد الأجهزة الطرفية للاتصالات، أوضح ممثلو الوزارة أن الإجراء يشمل أساسا أجهزة المودام والموجّهات المستعملة للربط بالإنترنت عبر شبكات الجيل الرابع والجيل الخامس والألياف البصرية، وذلك بالتخفيض في نسبة المعاليم الديوانية من 30 بالمائة إلى 10 بالمائة، مع اشتراط الحصول على الرأي الفني للمصالح المختصة بوزارة تكنولوجيات الاتصال.
ويهدف هذا الإجراء، وفق توضيحاتهم، إلى تقليص كلفة توريد التجهيزات واقتنائها، وتشجيع استعمال خدمات الإنترنت ودعم تطوير شبكات الاتصالات وتحسين التغطية بمختلف الجهات.
وأفاد ممثلو الوزارة بأن وزارة الصناعة لم تشر إلى وجود صناعة محلية لهذه التجهيزات وتمت المصادقة على الفصل.
وتطرقت اللجنتان، من خلال الفصل 65، إلى التخفيف في العقوبات المقررة للمخالفات الديوانية الشكلية، حيث أوضح ممثلو الوزارة أن التشريع الحالي يرتب على بعض الإخلالات الإجرائية عقوبات سجنية تتراوح بين ستة أشهر وسنتين، إلى جانب مصادرة البضاعة وخطية تتراوح بين مرة ومرتين من قيمتها، حتى في بعض الحالات التي لا ينجر عنها نقص في استخلاص المعاليم والأداءات أو إخلال بالتدابير التحجيرية.
وبينوا أن الفصل يقترح إعادة تكييف المخالفات التي يتم اكتشافها أثناء المراقبة اللاحقة، متى ثبت عدم تأثيرها على حقوق الخزينة أو على التدابير القانونية، بما يسمح بالتمييز بين الإخلالات الشكلية والمخالفات التي تنطوي على تهرب أو ضرر فعلي.
وأكد ممثلو الإدارة أن التخفيف لا يشمل الحالات التي يثبت فيها وجود نقص في المعاليم والأداءات أو مساس بالتدابير التحجيرية، والتي تظل خاضعة للعقوبات الأصلية.
وفي ردهم، أوضح ممثلو الوزارة أن المعيار الأساسي يتمثل في وجود ضرر فعلي للخزينة من عدمه، وأن تطبيق الأحكام الجديدة على القضايا الجارية يبقى من مشمولات القضاء وفق الإجراءات القانونية.
كما أشاروا إلى أن الأحكام ستدخل حيز التطبيق بداية من غرة جانفي 2027، في إطار توجه الديوانة نحو تعزيز المراقبة اللاحقة والتصرف في المخاطر، بالاعتماد على منظومة انتقائية تستهدف العمليات ذات المخاطر العالية. وقد تمت المصادقة على الفصل بالإجماع.
أما الفصل 66 المتعلق بدعم حق الاطلاع المخول للمصالح الجبائية، فيرمي إلى تعزيز التزامات شركات توصيل السلع والمنصات الإلكترونية بمد الإدارة الجبائية بالمعطيات المتعلقة بالمزودين والمعاملات المنجزة لفائدتهم.
وينص الإجراء على تقديم قائمة اسمية تتضمن هوية المزودين ومعرفاتهم الجبائية ومبالغ المعاملات، خلال الخمسة عشر يوما الأولى من كل سداسية، مع إقرار خطية تساوي 5 بالمائة من مبالغ المعاملات غير المصرح بها، وخطية قدرها 200 دينار عن كل معلومة غير مقدمة أو منقوصة أو مغلوطة.
وأوضح ممثلو وزارة المالية أن هذا الإجراء يستكمل التدابير التي أقرها قانون المالية لسنة 2025، والمتعلقة بخصم 3 بالمائة من المبالغ المدفوعة للمزودين الذين لا يستظهرون بمعرف جبائي.
وقد بلغ مردود هذا الخصم 5.9 مليون دينار سنة 2025، و5.3 مليون دينار إلى موفى سبتمبر 2026. كما أشاروا إلى أن مصالح المراقبة الجبائية قامت بمراقبة حوالي 50 شركة توصيل، بلغ رقم معاملاتها الجملي خلال الفترة الممتدة من 2021 إلى 2025 حوالي 4.8 مليار دينار، وهي شركات تغطي أكثر من 85 بالمائة من حجم القطاع.
وبيّنوا أن الغاية من الإجراء تتمثل في توفير معطيات تسمح بمقارنة المعاملات الفعلية بالتصاريح الجبائية، وتوسيع قاعدة المطالبين بالأداء وإدماج الأنشطة التجارية غير المصرح بها في الدورة الاقتصادية المنظمة.
كما أكدوا أن مسؤولية شركات التوصيل تقتصر على تقديم المعلومات المتوفرة لديها، ولا تشمل التثبت من الوضعية الجبائية للمزودين أو تحديد مداخيلهم الحقيقية.
وشدد ممثلو الوزارة على أن الخطايا تتعلق بالإخلال بواجب تقديم المعلومات، وليس بالوضعية الجبائية للمزودين، وأن الإدارة لا تطلب من شركات التوصيل سوى مدها بالبيانات المتوفرة لديها حول هوية المتعاملين ومبالغ المعاملات التي تولت تنفيذها أو استخلاصها لفائدتهم. وقد تمت المصادقة على الفصل بالإجماع.
وفنظرت اللجنتان في الفصل 67 المتعلق بإقرار معلوم طابع جبائي على تسجيل الهواتف المحمولة عبر المنظومة المركزية لمعرفات التجهيزات.
ويقضي الفصل بإقرار معلوم قدره 20 دينارا على عملية التسجيل، مع استثناء عملية التسجيل الأولى، على أن يتولى مركز الدراسات والبحوث للاتصالات استخلاصه والتصريح به.
وأوضح ممثلو الوزارة أن الإجراء يهدف أساسا إلى تعزيز تتبع الأجهزة وتوفير قاعدة بيانات تساعد على تحديد الأشخاص الذين يسجلون أعدادا كبيرة من الهواتف، بما يتيح التثبت من طبيعة أنشطتهم ومدى احترامهم للواجبات الجبائية والديوانية، وليس إلى توفير موارد إضافية فحسب.
كما أشاروا إلى أن الفصل يلغي المعلوم الإضافي الذي أقره قانون المالية لسنة 2026، بعد أن تبين عدم قابليته للتطبيق لعدم ضبط طرق استخلاصه والجهة المكلفة بذلك.
وأكد ممثلو الوزارة أن الإجراء يستهدف أساسا الأشخاص الذين يسجلون عشرات أو مئات الهواتف، بما يسمح بالتثبت من طبيعة نشاطهم التجاري ومدى التصريح به. وقد تمت المصادقة على الفصل بالإجماع.
وتناولت اللجنتان الفصل 68 المتعلق بالتخفيض في المعاليم الديوانية المستوجبة على توريد الهواتف الذكية من 20 بالمائة إلى 10 بالمائة.
وأوضح ممثلو الوزارة أن هذا الإجراء يتكامل مع الفصل السابق، ويهدف إلى تقليص كلفة التوريد القانوني والحد من الفارق في الأسعار بين الهواتف المتداولة عبر المسالك الرسمية وتلك المعروضة في السوق الموازية، بما يشجع على تنظيم القطاع والحد من التهريب.
واختُتم النظر في هذه الفصول بالفصل 69 المتعلق بالتخفيف في العبء الجبائي على أجهزة الدفع الإلكتروني، والذي يقضي بالتخفيض في المعاليم الديوانية المستوجبة على توريد هذه الأجهزة إلى نسبة صفر بالمائة، وإعفائها من الأداء على القيمة المضافة بعد أن كانت خاضعة لنسبة 7 بالمائة، وذلك بإدراجها ضمن الجدول «أ» الملحق بمجلة الأداء على القيمة المضافة.
وأوضح ممثلو الوزارة أن الإجراء يندرج ضمن مسار تشجيع الدفع الإلكتروني وتوسيع استعمال وسائل الدفع غير النقدي، من خلال تقليص كلفة اقتناء التجهيزات بالنسبة إلى التجار والمهنيين والحرفيين، مشيرين إلى عدم وجود صناعة محلية لهذه الأجهزة، وإلى أن التدبير يستكمل إجراءات سابقة اتخذت لدعم هذا التوجه.
وأكد ممثلو الوزارة أن الإجراء يمثل جزءا من مسار متكامل لتقليص كلفة استعمال وسائل الدفع الإلكتروني وتوسيع انتشارها، دون أن يكون حلا شاملا بمفرده لمختلف الإشكاليات القائمة. وقد تمت المصادقة على الفصل بالإجماع.